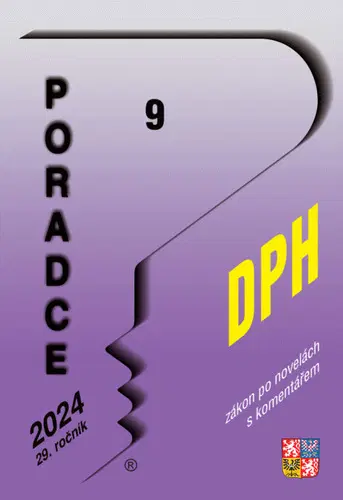
Poradce č. 9 / 2024 - DPH s komentářem

12.93 €

Poslední novely zákona o DPH zavedly pouze jednu sníženou sazbu DPH ve výší 12 %. Do osvobozených plnění doplnily dodání knih a to jak tištených, tak i elektronických. Omezily odpočet DPH u osobních automobilů na sumu DPH 420 000 Kč. Od 1.?1. 2024 byla novelizována i formulářová vyhláška - byl aktualizován vzor tiskopisu daňového přiznání a do příloh této vyhlášky doplněn vzor tiskopisu kontrolního hlášení a vzor oznámení CESOP - Centrální elektronický systém platebních informací. Legislativa Zákon o dani z přídané hodnoty s kometářem Od 1.1. 2024 nabývá účinnosti novela zákona o DPH, která je součástí zákona č. 349/2023 Sb., kterým se mění některé zákony v souvislosti s konsolidací veřejných rozpočtů, Touto novelou jsou provedeny zejména změny týkající se sazeb DPH a dále se tuto novelou omezuje odpočet daně u vybraných osobních automobilů. Od 1.?1. 2024 nabývá účinnosti zákon č. 417/2023 Sb., kterým se mění zákon o DPH a další související zákony. Tímto zákonem se do zákona o DPH promítá změna směrnice o DPH, kterou se zavádějí pro členské státy požadavky na poskytovatele platebních služeb. Z této novely vyplývá pro poskytovatele platebních služeb povinnost vést evidenci o přeshraničních platbách a jejich příjemcích. Od 1.?1. 2024 nabyla účinnosti také krátká novela zákona o DPH, která je součástí zákona č. 469/2023 Sb., kterým se mění energetický zákon. Touto novelou je provedena změna § 21 odst. 4 písm. b) zákona o DPH, ve kterém jsou stanovena pravidla pro stanovení dne uskutečnění zdanitelného plnění při dodání energií a poskytnutí navazujících služeb a také u vodného a stočného. Den uskutečnění zdanitelného plnění je při dodání energií nově vázán na vystavení vyúčtovacího dokladu u vodného a stočného na zjištění skutečné spotřeby.

Podobné produkty
Titul DPH s komentárom po novele 2026 obsahuje úplné znenie zákona s komentárom po novele č. 222/2004 Z. z. o dani z pridanej hodnoty & úplné znenie nového Zákona o evidencii tržieb s komentárom č. 384/2025 Z. z. . Fungovanie systému dane z pridanej hodnoty...
25.8 €
Zákon o správe daní, čiže Daňový poriadok, je zákon, ktorý upravuje procesnú stránku daňového práva. Daňový poriadok rieši proces daňovej kontroly, registračné konanie, daňové exekučné konanie, sankcie, upravuje správu daní, práva a povinnosti daňových subjektov...
14.5 €
Vydavateľstvo PORADCA Vám prináša Exekučný poriadok s komentárom v úplnom znení po novelách. Exekučné konanie sa začína na návrh. Exekúciu možno vykonať na návrh toho, kto je oprávnený požadovať splnenie nároku z exekučného titulu preto, že povinný dobrovoľne...
9.6 €
Zákon o správe daní, čiže Daňový poriadok, je zákon, ktorý upravuje procesnú stránku daňového práva. Daňový poriadok rieši proces daňovej kontroly, registračné konanie, daňové exekučné konanie, sankcie, upravuje správu daní, práva a povinnosti daňových subjektov...
25.8 €
Novela zákoníku práce hodně mění u práce na dohodu DPP a DPČ. Přináší také nové podmínky pro práci na dálku tzv. home-office a mění se i podmínky pro doručování dokumentů - včetně výpovědi emailem. Zaměstnavatelé navíc budou moci dávat paušální náhradu nákladů...
21.78 €
Vydavateľstvo Poradca prináša aktualizovaný Zákonník práce po novele s odborným komentárom Zákonník práce s komentárom od Vydavateľstva Poradca ponúka praktický výklad najnovších legislatívnych zmien. Spoľahlivá publikácia pre personalistov, zamestnávateľov,...
27.49 €
Nejvýznamnějším rysem nové právní úpravy je mimořádná míra centralizace správy v území a ingerence státu na všech úrovních správy území. Nová právní úprava si předsevzala sledovat tyto základní principy nového stavebního práva: institucionální změny, důsledná...
12.71 €
Obchodný zákonník je najvyšším prameňom obchodného práva na Slovensku. Tento zákon upravuje postavenie podnikateľov, obchodno-záväzkové vzťahy a iné vzťahy s podnikaním súvisiace. Ostatná novela zákona zavádza novú terminológiu týkajúcu sa premeny a cezhraničné...
18 €
Od januára 2021 nadobúda účinnosť rozsiahla novela zákona o dani z príjmov. Zaviedli sa ďalšie opatrenia v rámci boja s daňovými únikmi, aby fyzické osoby nevyvážali svoje príjmy do daňových rajov. Zámerom týchto zmien je obmedziť odkláňanie príjmov do zahraničia...
9.6 €