Dane účtovníctvo odvody 2-3/2026 - Daň z motorových vozidiel - Kolektív autorov

44.6 €

• Daň z motorových vozidiel Pri určovaní dane z motorových vozidiel je zásadnou záležitosťou správne posúdenie základu dane. Tento údaj je totiž určujúcim pre priradenie ročnej sadzby dane uvedenej v prílohách č. 1 až č. 1e zákona o dani z motorových vozidiel. Základ dane je v zákone o dani z motorových vozidiel ustanovený samostatne pre vozidlo, ktorého jediným zdrojom energie je elektrina (elektromobil), samostatne pre osobné vozidlo, samostatne pre vozidlo kategórie M2, M3, N1, N2 a N3 s kódom druhu karosérie BA alebo BB, samostatne pre vozidlo kategórie N3 s kódom druhu karosérie BC alebo BD a samostatne pre prípojné vozidlo (O1 až O4)... • Daňový bonus na vyživované dieťa Nárok na daňový bonus podľa § 33 ods. 1 možno uplatniť do výšky určenej v tomto ustanovení, sa do počtu vyživovaných detí, ktoré ovplyvňujú aj percentuálnu výšku stanovenú pre počet vyživovaných detí započítavajú len také vyživované deti, na ktoré rodičom alebo iným oprávnených osobám vzniká nárok podľa § 33 ods. 1 ZDP. Ak oprávnené osoby po splnení všetkých zákonom určených podmienok vyživujú 15 a 19 ročné dieťa, nárok na daňový bonus vzniká týmto osobám len na 15 ročné vyživované dieťa a len toto jedno sa započíta do počtu vyživovaných detí pre stanovenie percentuálneho limitu základu dane (čiastkového základu dane), t.j. bude to vo výške 29 %... • Zdaňovanie FO – zmeny Ak úhrn príjmov podľa § 8 ods. 1 písm. r) ZDP nepresiahne v zdaňovacom období 500 eur, uvedený príjem je oslobodený od dane fyzickej osoby podľa § 9 ods. 1 písm. m) ZDP, a ak takto vymedzené príjmy presiahnu 500 eur, do základu dane sa zahrnú len príjmy nad takto ustanovenú sumu, pričom výdavky k príjmom zahrnovaným do základu dane sa zistia rovnakým pomerom, ako je pomer príjmov zahrnovaných do základu dane k celkovým príjmom...

Podobné produkty
Novela zákona o účtovníctve prináša najväčšie zmeny v oblasti vykazovania informácií o udržateľnosti podnikov. Taktiež sa menia kritériá zaraďovania účtovných jednotiek do veľkostných skupín. Medzi najdôležitejšie zmeny patria úpravy požiadaviek na informácie...
12.9 €
Publikácia je členená do dvoch samostatných kapitol Zákon o účtovníctve a Postupy účtovania v PÚ. Účtovnej problematike sa v názorných príkladoch venujeme podrobnejšie z pohľadu účtovných jednotiek, účtovných sústav, dokladov, účtovnej dokumentácie, tvorbe...
7.9 €
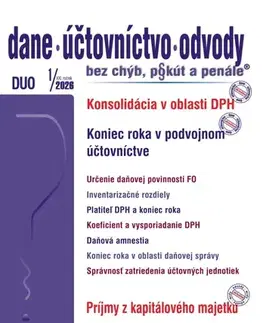
S účinnosťou od 1. 1. 2026 dochádza v súvislosti s konsolidáciou stavu verejných financií k podstatnej zmene v zákone o DPH. Ide o obmedzenie odpočítania DPH len vo výške 50 % pri osobných motorových vozidlách nepoužívaných platiteľom dane výlučne na podnikanie...
27.7 €
Publikácia obsahuje: Novela zákona o DPH ERP - novela Priznanie k dani z nehnuteľnosti a jeho podanie na rok 2018 Spotrebné dane - tabakové výrobky Práca s pohľadávkami v JÚ Majetok využívaný aj na súkromné účely Odpisovanie automobilu Odvodová odpočítateľná...
9.95 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z. O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z. Z., ZÁKONA Č. 561/2004 Z. Z., ZÁKONA Č. 518/2005 Z. Z., ZÁKONA Č. 688/2006 Z. Z., ZÁKONA Č. 198/2007 Z....
6.2 €
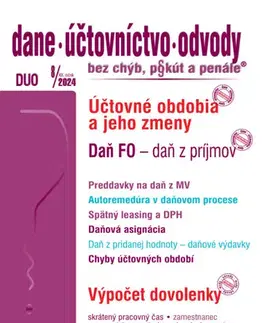
Účtovné obdobia môžu účtovné jednotky meniť aj niekoľkokrát počas svojej existencie. K zmene účtovného obdobia môže dôjsť len k prvému dňu kalendárneho mesiaca, s výnimkou ak účtovná jednotka, napríklad s.r.o., chce hospodársky rok uplatniť už od svojho vzniku,...
11.8 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
2 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
3 €
• Európska únia sa snaží chrániť investorov tým, že harmonizuje účtovné výkazníctvo spoločností kótovaných na burze. Pre používanie medzinárodných štandardov sa rozhodla, aby zachovala dôveru vo finančné trhy a zároveň uľahčila cezhraničné a medzinárodné obchodovanie...
20 €