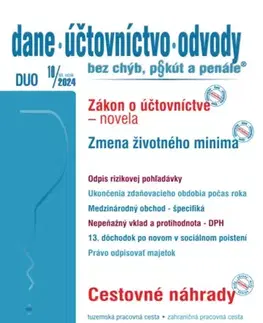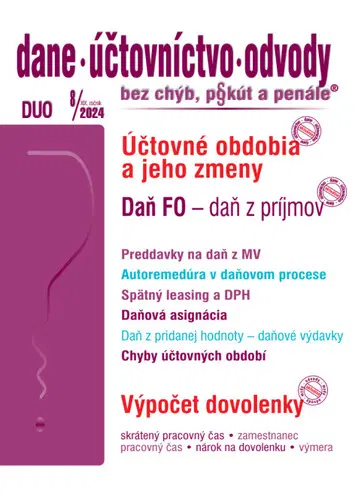
Dane, účtovníctvo, odvody bez chýb, pokút a penále č. 8 / 2024 - Daň fyzickej osoby, Účtovné obdobia a ich zmeny

11.8 €

Účtovné obdobia môžu účtovné jednotky meniť aj niekoľkokrát počas svojej existencie. K zmene účtovného obdobia môže dôjsť len k prvému dňu kalendárneho mesiaca, s výnimkou ak účtovná jednotka, napríklad s.r.o., chce hospodársky rok uplatniť už od svojho vzniku, čiže odo dňa zápisu do obchodného registra. V tomto prípade hospodársky rok začína dňom zápisu do obchodného registra, Aké má účtovná jednotka oznamovacie povinnosti voči daňovému úradu? Týkajú sa účtovnej jednotky aj ďalšie povinnosti? Odpovede sa dočítate v tomto mesačníku. Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov. Účtovné obdobia a jeho zmeny Daň fyzickej osoby v ZDP Prijímatelia daňovej asignácie – povinnosti Daň z príjmov na účely daňovy´ch vy´davkov Spätny´ lízing a DPH Osobitná oznamovacia povinnosť o bankovom účte platiteľa DPH Preddavky na daň a preddavky na daň inak – daň z MV Vyradenie automobilu z obchodného majetku Chyby minuly´ch účtovny´ch odbobí a ich oprava Osobná spotreba podnikateľa v JÚ Daňové vy´davky a DPH Vy´počet dovolenky pri skrátenom pracovnom čase BOZP u zamestnávateľa Zákon o dani z príjmov prináša v roku 2024 viacero dôležity´ch zmien a noviniek. K najdôležitejším patria zmeny ty´kajúce sa zvy´šenia prahovej hodnoty pre status mikrodaňovníka, zvy´šenia hranice príjmov pre uplatnenie nižšej sadzby dane z príjmov, zamestnanencky´ch akcií oslobodeny´ch od dane z príjmov, zmena parametrov daňového bonusu na zaplatené úroky z úveru na by´vanie, zvy´šenie sadzby dane z podielov na zisku (dividend), znovuzavedenie minimálnej dane právnickej osoby (daňovej licencie) a pravidlá o obmedzení úrokovy´ch nákladov pre právnické osoby. Aky´m spôsobom ovlyvnia tieto zmeny podnikateľskú verejnosť prinášame v tomto mesačníku. Kratší pracovny´ čas neovplyvňuje dĺžku dovolenky. Aj zamestnanec pracujúci na kratší pracovny´ čas má nárok na toľko kalendárnych ty´ždňov dovolenky ako ostatní zamestnanci. Ako postupovať pri určení vy´mery dovolenky? Ak kratší pracovny´ čas zamestnanca nebude rozvrhnuty´ na všetky pracovné dni v ty´ždni, ty´ždeň dovolenky bude toľko pracovny´ch dní, koľko dní by mal pracovať podľa rozpisu práce.

Podobné produkty
Účtovné obdobia môžu účtovné jednotky meniť aj niekoľkokrát počas svojej existencie. K zmene účtovného obdobia môže dôjsť len k prvému dňu kalendárneho mesiaca, s výnimkou ak účtovná jednotka, napríklad s.r.o., chce hospodársky rok uplatniť už od svojho vzniku,...
11.8 €
Novela zákona o účtovníctve prináša najväčšie zmeny v oblasti vykazovania informácií o udržateľnosti podnikov. Taktiež sa menia kritériá zaraďovania účtovných jednotiek do veľkostných skupín. Medzi najdôležitejšie zmeny patria úpravy požiadaviek na informácie...
12.9 €
Publikácia je členená do dvoch samostatných kapitol Zákon o účtovníctve a Postupy účtovania v PÚ. Účtovnej problematike sa v názorných príkladoch venujeme podrobnejšie z pohľadu účtovných jednotiek, účtovných sústav, dokladov, účtovnej dokumentácie, tvorbe...
7.9 €
S účinnosťou od 1. 1. 2026 dochádza v súvislosti s konsolidáciou stavu verejných financií k podstatnej zmene v zákone o DPH. Ide o obmedzenie odpočítania DPH len vo výške 50 % pri osobných motorových vozidlách nepoužívaných platiteľom dane výlučne na podnikanie...
27.7 €
Publikácia obsahuje: Novela zákona o DPH ERP - novela Priznanie k dani z nehnuteľnosti a jeho podanie na rok 2018 Spotrebné dane - tabakové výrobky Práca s pohľadávkami v JÚ Majetok využívaný aj na súkromné účely Odpisovanie automobilu Odvodová odpočítateľná...
9.95 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z. O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z. Z., ZÁKONA Č. 561/2004 Z. Z., ZÁKONA Č. 518/2005 Z. Z., ZÁKONA Č. 688/2006 Z. Z., ZÁKONA Č. 198/2007 Z....
6.2 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
2 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
3 €
• Európska únia sa snaží chrániť investorov tým, že harmonizuje účtovné výkazníctvo spoločností kótovaných na burze. Pre používanie medzinárodných štandardov sa rozhodla, aby zachovala dôveru vo finančné trhy a zároveň uľahčila cezhraničné a medzinárodné obchodovanie...
20 €