Dane účtovníctvo odvody 2-3 2025 - Investičný majetok a DPH - Kolektív autorov

26 €

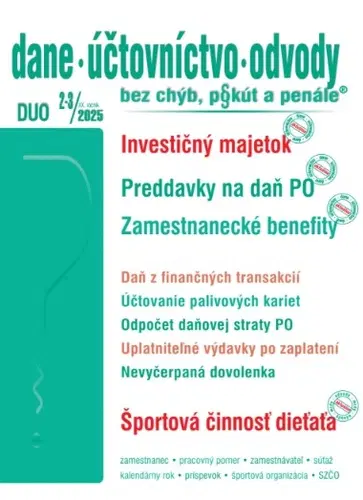
Daň z finančných transakcií je predmetom úpravy zákona č. 279/2024 Z. z. o dani z finančných transakcií, ktorý nadobudol účinnosť 1. januára 2025, pričom prvým zdaňovacím obdobím je apríl 2025. Viac sa s problematikou zmien daňových zákonov oboznámite v príspevkoch Investičný majetok a DPH – zmeny, Preddavky na daň z príjmov PO, Kapitálový majetok FO – zdanenie príjmov, Daňová rezidencia FO – pravidlá určovania, Stavebný pozemok na účely DPH a ďalšie. • Investičný majetok a DPH Platiteľ DPH, ktorý si odpočítal daň a v ďalšom zdaňovacom období nastane dôvod na opravu základu dane podľa § 25 ods. 1 zákona o DPH, pričom táto oprava má za následok zníženie základu dane a dane, je povinný opraviť daň, ktorú si odpočítal. Opravu odpočítanej dane vykoná platiteľ bez ohľadu na to, či dostal, alebo nedostal od dodávateľa doklad o oprave – dobropis. Ak platiteľ od svojho dodávateľa doklad o oprave dostal, je povinný opravu vykonať v zdaňovacom období, v ktorom ho dostal. Ak doklad o oprave od dodávateľa platiteľ nedostal do 30 dní odo dňa, keď nastala skutočnosť podľa § 25 ods. 1, ktorá má za následok zníženie základu dane a dane, opraví odpočítanú daň v zdaňovacom období, v ktorom uplynulo uvedených 30 dní... • Daň z finančných transakcií Daňovníkom je FO – podnikateľ, právnická osoba alebo organizačná zložka zahraničnej osoby, ktorá je používateľom platobných služieb poskytovateľa platobných služieb vykonávajúceho finančné transakcie a ktorá má sídlo alebo miesto podnikania v tuzemsku, má platobný účet u poskytovateľa platobných služieb so sídlom v tuzemsku alebo vykonáva činnosť v tuzemsku. Predmetom dane z finančných transakcií je a) finančná transakcia, pri ktorej dochádza k odpísaniu sumy finančných prostriedkov z platobného účtu daňovníka, b) použitie platobnej karty vydanej k transakčnému účtu, na účely vykonania finančnej transakcie, c) preúčtovaný náklad súvisiaci s vykonaním finančnej transakcie, ktorá sa vzťahuje na činnosť daňovníka vykonávanú v tuzemsku.

Podobné produkty
Na konci účtovného obdobia vyvstáva pred účtovníkmi, ekonómami, mzdovými účtovníkmi a personalistami celá rada dôležitých úkonov. Na niektoré dôležité postupy upozorňuje kolektív fundovaných autorov v príspevkoch Inventarizácia majetku a záväzkov ku dňu zostavenia...
11.8 €
Na konci účtovného obdobia vyvstáva pred účtovníkmi, ekonómami, mzdovými účtovníkmi a personalistami celá rada dôležitých úkonov. Na niektoré dôležité postupy upozorňuje kolektív fundovaných autorov v príspevkoch Inventarizácia majetku a záväzkov ku dňu zostavenia...
11.8 €
Novela zákona o účtovníctve prináša najväčšie zmeny v oblasti vykazovania informácií o udržateľnosti podnikov. Taktiež sa menia kritériá zaraďovania účtovných jednotiek do veľkostných skupín. Medzi najdôležitejšie zmeny patria úpravy požiadaviek na informácie...
12.9 €
Publikácia je členená do dvoch samostatných kapitol Zákon o účtovníctve a Postupy účtovania v PÚ. Účtovnej problematike sa v názorných príkladoch venujeme podrobnejšie z pohľadu účtovných jednotiek, účtovných sústav, dokladov, účtovnej dokumentácie, tvorbe...
7.9 €
S účinnosťou od 1. 1. 2026 dochádza v súvislosti s konsolidáciou stavu verejných financií k podstatnej zmene v zákone o DPH. Ide o obmedzenie odpočítania DPH len vo výške 50 % pri osobných motorových vozidlách nepoužívaných platiteľom dane výlučne na podnikanie...
27.7 €
Publikácia obsahuje: Novela zákona o DPH ERP - novela Priznanie k dani z nehnuteľnosti a jeho podanie na rok 2018 Spotrebné dane - tabakové výrobky Práca s pohľadávkami v JÚ Majetok využívaný aj na súkromné účely Odpisovanie automobilu Odvodová odpočítateľná...
9.95 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z. O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z. Z., ZÁKONA Č. 561/2004 Z. Z., ZÁKONA Č. 518/2005 Z. Z., ZÁKONA Č. 688/2006 Z. Z., ZÁKONA Č. 198/2007 Z....
6.2 €
Účtovné obdobia môžu účtovné jednotky meniť aj niekoľkokrát počas svojej existencie. K zmene účtovného obdobia môže dôjsť len k prvému dňu kalendárneho mesiaca, s výnimkou ak účtovná jednotka, napríklad s.r.o., chce hospodársky rok uplatniť už od svojho vzniku,...
11.8 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
2 €