Dane účtovníctvo odvody 11/12 2024 - Faktoring a forfaiting

22.8 €

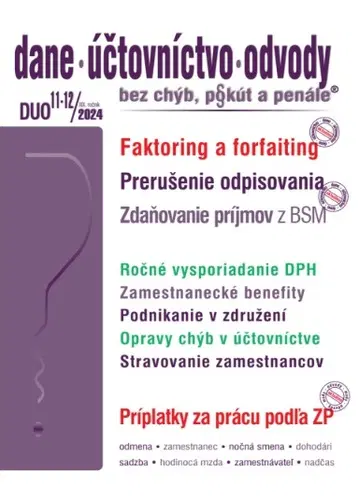
Problematiku odkúpenia a predaja pohľadávok a preberania dlhu ako prostriedku riešenia reťazovej platobnej neschopnosti, neprehliadnite v príspevku Faktoring a forfaiting v rubrike Aktuálně. Ako je to so zdaňovaním príjmov z BSM, predajom akcií a obchodného podielu v ZDP, dotáciou na obstaranie odpisovaného HM alebo vrátením DPH tuzemským platiteľom z iných členských štátov sa dočítate v rubrikách Priame dane a Nnepriame dane. Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov. • Faktoring a forfaiting Faktoring a forfaiting je potrebné považovať medzi následné zabezpečovacie inštitúty – tzv. „ex post“ zabezpečovacie nástroje, ktorých účinkom je zmena v subjektoch záväzkov. Ide o metódy odkúpenia a predaja pohľadávok a preberania dlhu ako prostriedok riešenia reťazovej platobnej neschopnosti v rámci dodávateľsko-odberateľských vzťahov. Faktoring a forfaiting je tak nutné chápať nielen ako možnosť prefinancovania pohľadávok, zrýchlenia cash-fllow a získania finančných zdrojov inou ako bankovou cestou, ale aj výhodná služba pre správu pohľadávok, pre ich zabezpečenie a pre informovanosť dodávateľov... • Prerušenie odpisovania – optimalizácia DzP Podľa § 22 ods. 9 ZDP podnikateľ nemusí uplatniť daňový odpis hmotného majetku v každom zdaňovacom období. Odpisovanie môže prerušiť na jedno alebo viac zdaňovacích období a pokračovať v odpisovaní v ďalšom zdaňovacom období tak, ako keby k prerušeniu odpisovania nedošlo. Zákon o dani z príjmov umožňuje, aby podnikateľ prerušil uplatňovanie daňových odpisov už v roku, v ktorom uvedie hmotný majetok do užívania. Zákon ustanovuje aj prípady, kedy podnikateľ musí odpisovanie prerušiť... • Príplatky za vykonanú prácu Súčasťou celkovej mzdy zamestnanca sú okrem základnej a motivačnej zložky mzdy aj doplnkové plnenia, ktorých väčšina predstavuje mzdové zvýhodnenia, označované aj ako „mzdové príplatky“. Majú špecifický charakter, pretože nárok na ne vzniká len za určitých objektívne splnených predpokladov spojených s výkonom práce, napr. nárok na príplatok za prácu v noci vzniká zamestnancovi len v prípade, ak vykonával prácu noci. Zákonník práce upravuje minimálnu výšku príplatkov, ktoré je zamestnávateľ povinný zamestnancom za vykonanú práce poskytovať...

Podobné produkty
Účtovné obdobia môžu účtovné jednotky meniť aj niekoľkokrát počas svojej existencie. K zmene účtovného obdobia môže dôjsť len k prvému dňu kalendárneho mesiaca, s výnimkou ak účtovná jednotka, napríklad s.r.o., chce hospodársky rok uplatniť už od svojho vzniku,...
11.8 €
Novela zákona o účtovníctve prináša najväčšie zmeny v oblasti vykazovania informácií o udržateľnosti podnikov. Taktiež sa menia kritériá zaraďovania účtovných jednotiek do veľkostných skupín. Medzi najdôležitejšie zmeny patria úpravy požiadaviek na informácie...
12.9 €
Publikácia je členená do dvoch samostatných kapitol Zákon o účtovníctve a Postupy účtovania v PÚ. Účtovnej problematike sa v názorných príkladoch venujeme podrobnejšie z pohľadu účtovných jednotiek, účtovných sústav, dokladov, účtovnej dokumentácie, tvorbe...
7.9 €
S účinnosťou od 1. 1. 2026 dochádza v súvislosti s konsolidáciou stavu verejných financií k podstatnej zmene v zákone o DPH. Ide o obmedzenie odpočítania DPH len vo výške 50 % pri osobných motorových vozidlách nepoužívaných platiteľom dane výlučne na podnikanie...
27.7 €
Publikácia obsahuje: Novela zákona o DPH ERP - novela Priznanie k dani z nehnuteľnosti a jeho podanie na rok 2018 Spotrebné dane - tabakové výrobky Práca s pohľadávkami v JÚ Majetok využívaný aj na súkromné účely Odpisovanie automobilu Odvodová odpočítateľná...
9.95 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z. O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z. Z., ZÁKONA Č. 561/2004 Z. Z., ZÁKONA Č. 518/2005 Z. Z., ZÁKONA Č. 688/2006 Z. Z., ZÁKONA Č. 198/2007 Z....
6.2 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
2 €
Novelizovaný zákon o účtovníctve s aktualizovanými dôvodovými správami v úplnom znení. ZÁKON Č. 431/2002 Z. Z.Z 18. JÚNA 2002 O ÚČTOVNÍCTVE V ZNENÍ ZÁKONA Č. 562/2003 Z.Z., ZÁKONA Č. 561/2004 Z.Z., ZÁKONA Č. 518/2005 Z.Z., ZÁKONA Č. 688/2006 Z.Z., ZÁKONA Č....
3 €
• Európska únia sa snaží chrániť investorov tým, že harmonizuje účtovné výkazníctvo spoločností kótovaných na burze. Pre používanie medzinárodných štandardov sa rozhodla, aby zachovala dôveru vo finančné trhy a zároveň uľahčila cezhraničné a medzinárodné obchodovanie...
20 €