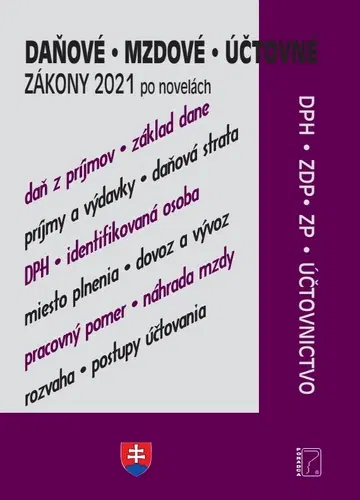
Daňové zákony 2021 (Daňové, účtovné, mzdové zákony po novelách) - Kolektív autorov
Publikácia obsahuje úplné znenia daňových, účtovných a mzdových zákonov po ostatných novelách k 1. 1. 2021. Obsahuje predovšetkým témy DPH, ZDP, ZP, účtovníctvo (postupy účtovania v sústave podvojného účtovníctva). Určená je predovšetkým daňovníkom, ekonómom, účtovníkom, mzdovým účtovníkom, audítorom, podnikateľom, živnostníkom, ale osloví aj študentov a širokú verejnosť... Titul obsahuje úplné znenia zákonov po ostatnej novele: • ZÁKON č. 595/2003 Z. z. o dani z príjmov • ZÁKON č. 222/2004 Z. z. o dani z pridanej hodnoty • ZÁKON č. 431/2002 Z. z. o účtovníctve • OPATRENIE č. 23054/2002-92 o postupoch účtovania v sústave podvojného účtovníctva • ZÁKON č. 311/2001 Zákonník práce Novela zákona o dani z príjmov . Spresnenie podmienok pre 15 % sadzbu dane a postavenie mikrodaňovníka od roku 2021 . Zníženie sadzby dane pri odklade platenia dane na 3 % od roku 2021 . Zrušenie zvýhodnenia 13. a 14. platov od roku 2021 . Postupná zmena výšky daňového bonusu na dieťa od 1. 7. 2021 . Zrušenie príspevku na kúpeľnú starostlivosť od roku 2021 . Oslobodenie plnení poskytovaných v rámci aktívnej politiky práce od roku 2021 . Zavedenie oznamovania výšky a splatnosti preddavkov od roku 2021 . Zrušenie povinnosti vyrovnania preddavkov od roku 2021 . "Moment" vzniku stálej prevádzkarne od roku 2021 . Adresnejšie zacielenie definície daňovníka nespolupracujúceho štátu od roku 2021 . Spresnenie daňového výdavku pri odpise pohľadávky u mikrodaňovníka od roku 2021 . Určenie daňovej rezidencie právnickej osoby v Slovenskej republike od roku 2021 . Rozhraničovacie kritériá pre osoby pravidelne prekračujúce hranice Slovenska od roku 2021 . Ročné zúčtovanie od ktoréhokoľvek zamestnávateľa od roku 2021 . Asignácia dane a nepeňažný dar od roku 2021 . Hybridné subjekty a nová definícia transparentného subjektu od roku 2022 . Rozšírenie pravidiel pre kontrolované zahraničné subjekty aj pre fyzické osoby od roku 2022 Novela zákona o DPH Doplnením zákona o DPH dochádza od januára k zadefinovaniu predaja tovaru na diaľku, a to predaja tovaru v rámci EÚ, ako aj predaja tovaru dovážaného z tretích území alebo tretích krajín, a k zmene pravidiel pre určenie miesta dodania takého tovaru. Miestom dodania tovaru predávaného na diaľku bude v súlade s novými pravidlami ten členský štát, v ktorom sa odoslanie alebo preprava tovaru pre zákazníka skončí. Za účelom zvýšenia dobrovoľnosti plnenia daňových povinností, pokiaľ ide o predaj tovaru na diaľku dovážaného z tretích území alebo tretích krajín nepodliehajúceho spotrebnej dani, vlastná hodnota ktorého nepresahuje sumu 150 eur, sa zavádza nová dobrovoľná osobitná úprava, prostredníctvom ktorej si môžu zdaniteľné osoby plniť povinnosti týkajúce sa podávania daňového priznania a platenia dane len v jednom členskom štáte, tzv. členskom štáte identifikácie. Po novom sa zavádza možnosť opravy základu dane pri dodaní tovaru alebo služby, ak platiteľ dane, dodávateľ, nedostal zaplatené a jeho pohľadávka sa stala nevymožiteľnou. Ak sa pohľadávka platiteľa dane za dodanie tovaru alebo služby stane nevymožiteľnou a platiteľ dane uplatní právo na zníženie základu dane, ukladá sa uložiť odberateľovi, ktorý za toto dodanie nezaplatil a uplatnil si právo na odpočítanie dane, povinnosť opraviť odpočítanú daň... Zmeny v Zákonníku práce sa týkajú týchto oblastí - domácka práca a telepráca, rozvrhnutie pracovného času zamestnanca, čerpanie dovolenky zamestnanca, dôležité osobné prekážky v práci zamestnanca, špecifická prekážka v práci na strane zamestnávateľa v čase mimoriadnej situácie a predlžovanie pracovného pomeru na dobu určitú...
Podobné produkty