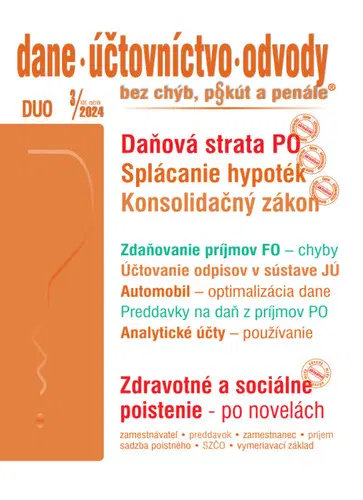
Dane, účtovníctvo, odvody bez chýb, pokút a penále č. 3 / 2024 - „Konsolidačný zákon“ v oblasti dane z príjmov
S cieľom konsolidácie verejných financií sa zmeny zákona o dani z príjmov zamerali na zvýšenie sadzby dane, na podiely na zisku vyplácané FO, zavedenie minimálnej dane pre PO a iné. Doplňujúce informácie ponúkame v príspevkoch Podpora splácania hypoték, Príjem z podnikania – 15 % daň, Zmeny dane od 1. 1. 2024... Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov. Príklady z praxe Podpora splácania hypotékPríjem z podnikaniaPríklady z praxe Odpočet daňovej straty POPríklady z praxe Splnenie hmotnoprávnych Zmeny dane od 1. 1. 2024Dioptrické okuliare zamestnancov Používanie analytických účtovOdpisy v sústave JÚČasové rozlíšenie nákladov a výnosovPríklady z praxe Zdaňovanie príjmov FO Listina a jej posúdenie v daňovom procesePosúdenie daňovníka vo vzťahu k vozidluAutobus ako predmet daneOptimalizácia dane Zdravotné a sociálne poistenie Príklady z praxe • „Konsolidačný zákon“ v oblasti dane z príjmov Z dôvodu konsolidácie verejných financií sa s účinnosťou od 1. 1. 2024 navrhuje zvýšenie sadzby pre podiel na zisku vyplácaný fyzickým osobám zo sadzby dane 7 % na 10 % (obdobne aj pre vyrovnací podiel, podiel na likvidačnom zostatku a podiel na zisku vyplácaný tichému spoločníkovi). Predmetné zvýšenie bude uplatňované pri podieloch na zisku vykázaných z hospodárskeho výsledku vyčísleného za zdaňovacie obdobie, ktoré začína najskôr 1. 1. 2024... • Preddavky na daň z príjmov PO Výška preddavkov na daň a lehoty ich platenia sa určujú podľa dane za predchádzajúce zdaňovacie obdobie. Daňou za predchádzajúce zdaňovacie obdobie sa podľa § 42 ods. 6 ZDP rozumie daň vypočítaná zo základu dane zníženého o daňovú stratu uvedeného v daňovom priznaní podanom za zdaňovacie obdobie bezprostredne predchádzajúce zdaňovaciemu obdobiu, na ktoré sú platené preddavky na daň, pri použití sadzby dane podľa § 15 uvedenej v daňovom priznaní podanom za zdaňovacie obdobie, ktoré bezprostredne predchádzalo zdaňovaciemu obdobiu, na ktoré sú platené preddavky na daň, znížená o úľavy vyplývajúce z tohto zákona... • Zdravotné a sociálne poistenie – zmeny Na účely minimálneho poistného zamestnanca za rok 2024 je suma životného minima vo výške 3 226,56 eur (268,88 eur x 12). Minimálne poistné zamestnanca za rok 2024 je vo výške 483,98 (15 % zo sumy 3 226,56 eur) a bude predmetom ročného zúčtovania zdravotného poistenia za každého poistenca so zohľadnením období, kedy bol poistencom štátu, alebo sa na neho nevzťahovalo v určitých časových obdobiach minimálne poistné z iných dôvodov...
Podobné produkty