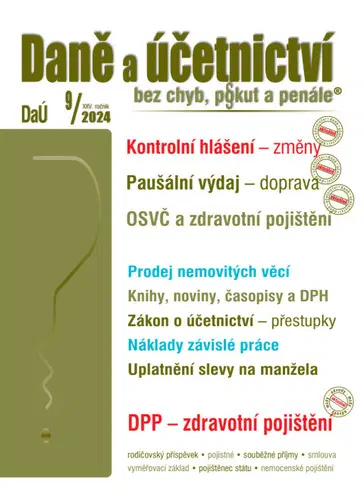
Daně a účetnictví bez chyb, pokut a penále č. 9 / 2024 - Kontrolní hlášení – změny
V souvislosti s novelou zákona o DPH došlo ke zrušení dvou snížených sazeb DPH. I v důsledku toho došlo k úpravám elektronického formuláře kontrolního hlášení a daňového přiznání k DPH. V čem úpravy formulářů spočívají? • Dodání knih, novin, časopisů a DPH Při uplatňování DPH u dodání knih, novin, časopisů a dalších publikací je třeba postupovat podle příslušných ustanovení zákona o DPH. Dodání knih, novin, časopisů a dalších publikací v tištěné podobě nebo ve formě zvukového záznamu jejich obsahu na hmotném nosiči je pro účely DPH chápáno jako dodání zboží. Jsou-li však knihy, noviny, časopisy a další publikace poskytovány zákazníkům v elektronické podobě, jedná se pro účely DPH o poskytnutí služby. Novelou zákona o DPH byly s účinností od 1. 1. 2024 provedeny změny v oblasti sazeb daně a zavedeno osvobození od daně s nárokem na odpočet daně při dodání knihy a poskytnutí obdobné služby. V článku jsou s využitím příkladů vysvětlena aktuálně platná základní pravidla pro uplatňování DPH při poskytnutí knih, novin, časopisů a dalších publikací jak ve formě zboží, tak i služby. Podrobněji jsou vysvětleny zejména dopady změn sazeb daně s účinností od 1. 1. 2024 na dodání novin, časopisů a dalších periodik a zavedení osvobození od daně s nárokem na odpočet daně při dodání knihy a poskytnutí obdobně služby… • Závazné posouzení určení sazby DPH Zdaňovacím období pro plátce daně je podle § 99 zákona o DPH kalendářní měsíc. Za splnění stanovených podmínek může plátce podle § 99a zákona o DPH změnit zdaňovací období na kalendářní čtvrtletí. V daňovém přiznání, které plátce podává do 25 dnů po skončení zdaňovacího období, uvádí skutečnosti rozhodné pro stanovení daně za příslušné zdaňovací období, tj. daň na výstupu a odpočet daně. Jestliže plátce uvede skutečnosti rozhodné pro stanovení daně do daňového přiznání za jiné zdaňovací období, než do kterého příslušely, a tuto skutečnost zjistí správce daně, postupuje podle § 104 zákona o DPH, jako specifického ustanovení, v němž jsou stanoveny podmínky pro postup správce daně v případě nesprávného uvedení daně za jiné zdaňovací období. V článku jsou nejprve krátce vysvětlena obecná pravidla pro přiznávání DPH a návazně s využitím příkladů vysvětleny praktické aplikace postupu podle § 104 zákona o DPH podle aktuálně platné právní úpravy… • DPP a zdravotní pojištění V současné době je v podstatě jedinou přetrvávající návazností zdravotního pojištění na nemocenské pojištění výše částek rozhodných pro účast na zdravotním pojištění u obou typů dohod. Konkrétně u dohody o pracovní činnosti (DPČ) je v roce 2024 osoba ve zdravotním pojištění zaměstnancem, pokud u jednoho zaměstnavatele příjem u DPČ (jedné či více) činí alespoň 4 000 Kč. Pro povinnost zaměstnavatele plnit zákonné povinnosti ve zdravotním pojištění, tedy přihlásit osobu jako zaměstnance a odvádět pojistné podle zákona, rozhoduje pouze a jedině výše příjmu zúčtovaná zaměstnanci zaměstnavatelem za rozhodné období kalendářního měsíce, fakticky bez ohledu na délku trvání dohody v tomto měsíci...
Podobné produkty