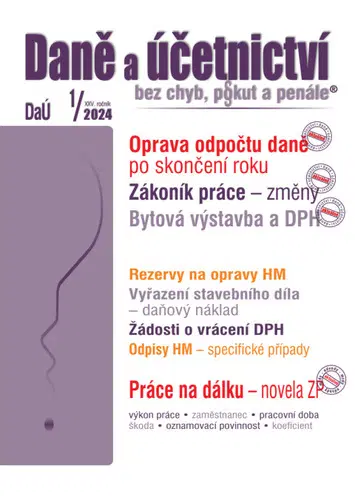
Daně a účetnictví bez chyb, pokut a penále č. 1 / 2024 - Oprava poměrného odpočtu daně po skončení roku
Jak je to s opravou poměrného odpočtu daně po skončení kalendářního roku, novelou zákoníku práce nebo jak lze řešit u OSVČ existenci přeplatku na pojistném si můžete přečíst v rubrice Aktuálně. Neméně obohacující jsou i příspěvky Daňový náklad při vyřazení stavebního díla, Uplatňování daňových odpisů HM – specifické případy, Žádosti o vrácení DPH, nebo Práce na dálku – po novele ZP a Konec roku ve mzdové účtárně... Titul obsahuje: Oprava poměrného odpočtu daně – skončení kalendářního roku Zákoník práce – změny po novele Přehled a zálohy OSVČ v roce 2024 Osvobozené příjmy – oznamovací povinnosti Zákon o daních z příjmů – novely schválené v roku 2023 Daňový náklad při vyřazení stavebního díla Uplatňování daňových odpisů HM – specifické případy Sazba DPH u bytové výstavby – změna Žádosti o vrácení DPH Kategorizace účetních jednotek Druhy účetních závěrek Rezervy na opravy HM – daňové přiznání za rok 2023 Kalendářní den a jeho význam ve ZP Pojištěnec a jeho zdravotní pojišťovna Dohoda o prodloužení výpovědní doby Náhrada pokuty – promlčení lhůty Příklady z praxe – zaměstnavatelé – chyby a postupy Důležitost věkové hranice ve zdravotním pojištění Delší dovolená nebo příspěvek na stravování? Soulad rodinného a pracovního života Povinnosti personalisty – konec roku Práce na dálku – po novele ZP Příležitostná výpomoc a zdravotní pojištění Konec roku ve mzdové účtárně Artróza a osteoporóza – jak jim předcházet • Oprava poměrného odpočtu daně – skončení kalendářního roku Pravidla pro uplatňování odpočtu daně vyplývají z příslušných ustanovení zákona o DPH. Použije-li plátce přijaté zdanitelné plnění jak pro účely svých uskutečněných plnění, tak pro jiné účely, má podle § 75 zákona o DPH nárok na odpočet daně pouze v poměrné výši odpovídající rozsahu použití pro účely svých uskutečněných plnění. Není-li možno v okamžiku uplatnění odpočtu daně stanovit výši poměrného koeficientu podle skutečného podílu použití, stanoví ji plátce kvalifikovaným odhadem a po skončení kalendářního roku je v daňovém přiznání za poslední zdaňovací období povinen či oprávněn provést případnou opravu takto uplatněného odpočtu daně. V článku jsou nejprve shrnuta základní pravidla pro uplatňování odpočtu daně v poměrné výši a jeho vykazování v daňovém přiznání a v kontrolním hlášení. Návazně jsou s využitím příkladů vysvětlena pravidla pro případnou opravu odpočtu daně v poměrné výši, která se podle stanovených pravidel provádí v daňovém přiznání za poslední zdaňovací období kalendářního roku. • Sazba DPH u bytové výstavby – změna Novelou zákona o DPH, která je součástí vládního návrhu zákona, kterým se mění některé zákony v souvislosti s konsolidací veřejných rozpočtů, s navrhovanou účinností od 1. 1. 2024, je navrhováno sjednocení snížených sazeb daně ze dvou na jednu ve výši 12 %. Základní sazba daně bude zachována ve výši 21 %. Uvedená změna se dotkne také sazeb daně u bytové výstavby stanovených v § 48 a § 49 zákona o DPH. Od tohoto data nabyde účinnosti také změnový zákon k novému stavebnímu zákonu, jehož součástí je i novela zákona o DPH, kterou budou provedeny v návaznosti na nový stavební zákon dílčí změny také v § 48 zákona o DPH. V článku jsou shrnuta aktuálně platná pravidla pro uplatnění první snížené sazby daně 15 % podle § 48 a 49 zákona o DPH s upozorněním na změny vyplývající z výše uvedených novelizací zákona o DPH, které nabydou účinnosti od 1. 1. 2024. Vysvětleny jsou také praktické dopady změny sazby daně, a to zejména při vyúčtování záloh přijatých do konce roku 2023, které se budou vztahovat ke zdanitelnému plnění, které se uskuteční od 1. 1. 2024. • Práce na dálku – po novele ZP Agentura práce může uzavřít pracovní poměr nebo dohodu o pracovní činnosti se zaměstnancem a dočasně ho přidělit k výkonu práce k jinému zaměstnavateli (uživateli). Může se tak stát jen na základě písemné dohody o dočasném přidělení zaměstnance uzavřené s uživatelem podle zvláštního právního předpisu, kterým je ZP (§ 308). Agentura sjedná pracovní poměr se zaměs
Podobné produkty