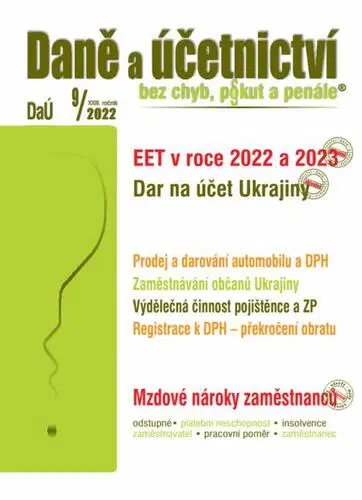
Daně a účetnictví bez chyb, pokut a penále 9 / 2022 - EET – dobrovolné využívání
Dary poskytnuté na vybrané zveřejněné účty lze prokázat i jiným způsobem, než vydaným potvrzením příjemce daru, a to výpisem z bankovního účtu popř. ústřižkem složenky a vytištěnou informací o příjemci daru a účelu daru. Více informací se dočtete v příspěvku Prokazování poskytnutí daru na účet Velvyslanectví Ukrajiny... • EET – dobrovolné využívání Účinnost zrušení EET se navrhuje k 1. lednu 2023, což by byl den, ke kterému by jinak došlo k obnovení povinnosti evidovat tržby všem poplatníkům bez ohledu na druh jejich činností, a je to také první den zdaňovacího období daně. Cílem nové právní úpravy je zrušení povinností obsažených v ZoET jako celku a tím i zrušení celé této veřejnoprávní regulace. Dle názoru navrhovatele budou zrušením povinnosti evidovat tržby podnikatelé zproštěni administrativní a finanční zátěže, kterou pro ně evidence tržeb znamená... • Prodej a darování automobilu z pohledu DPH Při prodeji automobilů platí základní obecná pravidla pro přiznávání daně z přidané hodnoty podle zákona o DPH, jaká platí pro přiznávání daně na výstupu při dodání zboží. Za dodání zboží za úplatu se považuje také za splnění stanovených podmínek poskytnutí automobilu bez úplaty. Specifický režim, z hlediska stanovení základu daně, platí pro prodej automobilů, pokud jsou plátcem daně, který je obchodníkem, jako použité zboží. Tento zvláštní režim musí členské státy uplatňovat podle pravidel vyplývajících ze směrnice o DPH. V článku textu jsou vysvětlena základní aktuálně platná pravidla pro uplatňování daně při prodeji i darování automobilů, včetně specifik, která platí pro prodej automobilů s využitím zvláštního režimu pro obchodníky s použitým zbožím… • Mzdové nároky zaměstnanců platební neschopnosti zaměstnavatele Zákon deklaruje právo zaměstnance na uspokojení splatných mzdových nároků nevyplacených mu jeho zaměstnavatelem, který je v platební neschopnosti Úřadem práce, a to v rozsahu a za podmínek stanovených tímto zákonem. Tento nárok nemůže uplatňovat zaměstnanec, který byl v rozhodném období zaměstnancem zaměstnavatele, který je v platební neschopnosti, a současně v tomto rozhodném období byl jeho statutárním orgánem nebo členem jeho statutárního orgánu a měl u tohoto zaměstnavatele nejméně poloviční majetkovou účast, protože takový zaměstnanec mohl mít podíl na tom, že se zaměstnavatel ocitl v platební neschopnosti, proto mu nelze přiznat deklarované právo...
Podobné produkty